Як агрохолдингу керувати фінансами десятків компаній в одній системі
Сучасний агрохолдинг рідко складається з однієї компанії. Зазвичай це десятки юридичних осіб: господарства в різних областях, елеватори, тваринницькі комплекси, логістичні та торгові підрозділи. Кожна веде власний облік, має свій бюджет і свої показники. Коли власнику чи фінансовому директору потрібна цілісна картина, починається тривале зведення даних із таблиць, яке забирає тижні й усе одно залишає питання.
Чому бюджетування в агро складніше, ніж в інших галузях
Агробізнес має кілька особливостей, які ускладнюють фінансове планування.
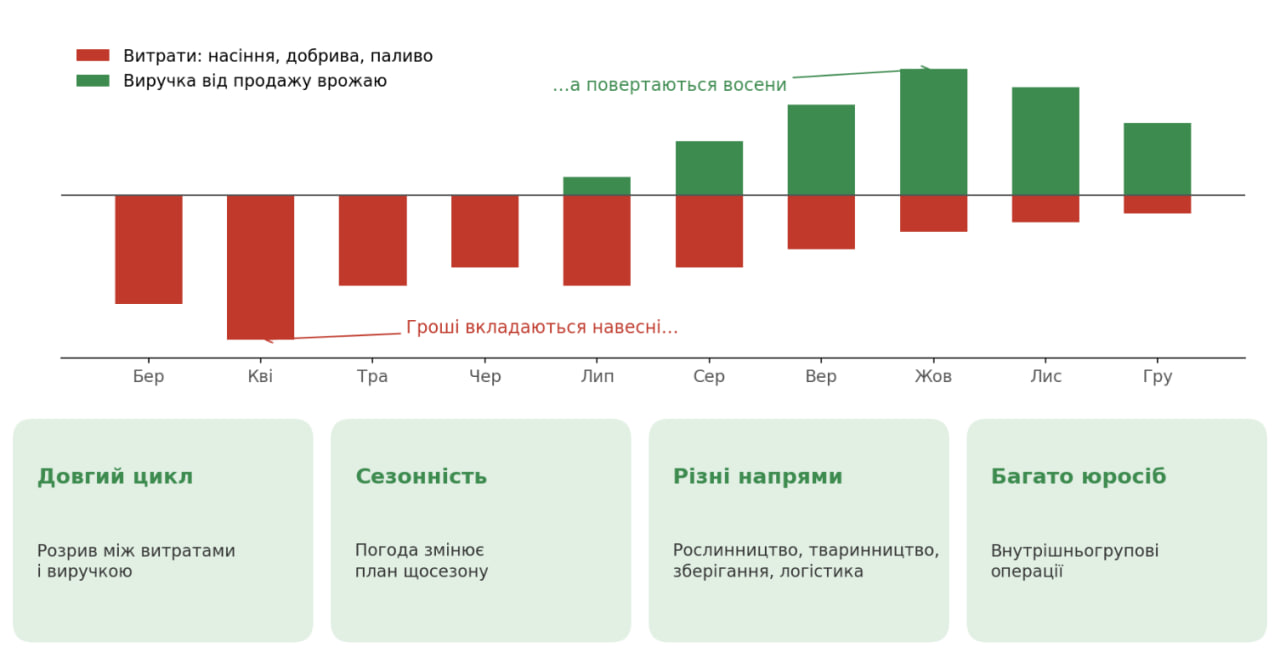
Довгий виробничий цикл. Витрати на насіння, добрива й паливо припадають на весну та літо, а виручка надходить після збору врожаю, часом через кілька місяців після нього. Бюджет має враховувати цей розрив, інакше компанія ризикує опинитися без грошей у найвідповідальніший момент.
Сезонність і залежність від погоди. Урожайність, терміни робіт і якість продукції неможливо точно передбачити заздалегідь. План доводиться коригувати протягом усього сезону.
Різні напрями бізнесу. Рослинництво, тваринництво, зберігання, переробка та логістика мають різну економіку та різні ключові показники. Звести їх до спільного знаменника без єдиної методології непросто.
Багато юридичних осіб. Внутрішньогрупові операції, передача продукції між підприємствами, спільні витрати — усе це треба коректно розподіляти й елімінувати під час консолідації.
Де виникають проблеми на практиці
У багатьох агрохолдингах бюджетування досі тримається на Excel. Кожне підприємство заповнює свій шаблон, фінансова служба зводить файли вручну, а будь-яка зміна вимагає перерахунку десятків таблиць. У результаті виникають типові проблеми:
- Різні версії цифр. Кожен підрозділ працює зі своїм файлом, і керівництво отримує суперечливі дані.
- Запізніла звітність. Поки дані зведені, ситуація вже змінилася, і рішення приймаються постфактум.
- Слабкий контроль виконання. Перевитрати стають помітними лише в кінці місяця чи кварталу.
- Залежність від окремих людей. Складна модель у таблицях часто зрозуміла лише її автору.
Як виглядає бюджетування в єдиній системі
Вирішенням стає перехід на централізовану систему управління фінансами, де всі підприємства холдингу працюють за єдиною методологією. Для агрохолдингу це означає кілька важливих змін.
Єдина фінансова модель. Уся група використовує спільний управлінський план рахунків, однакові статті бюджету й аналітичні розрізи: за підприємствами, напрямами, культурами, полями чи об’єктами.
Функціональні бюджети по центрах відповідальності. Кожен підрозділ планує свою частину, а зведені бюджети формуються автоматично, без ручного копіювання.
Сценарне планування. Для агробізнесу це критично. Можна паралельно тримати кілька сценаріїв: за різної врожайності, цін на продукцію чи вартості логістики — і швидко перемикатися між ними, коли змінюються умови.
План-факт у реальному часі. Відхилення видно одразу, а не наприкінці періоду, і з будь-якого показника можна перейти до первинного документа.
Саме так працює система управління фінансами ABM Finance. Вона консолідує дані з різних облікових систем, формує бюджети, платіжний календар і звітність CashFlow,
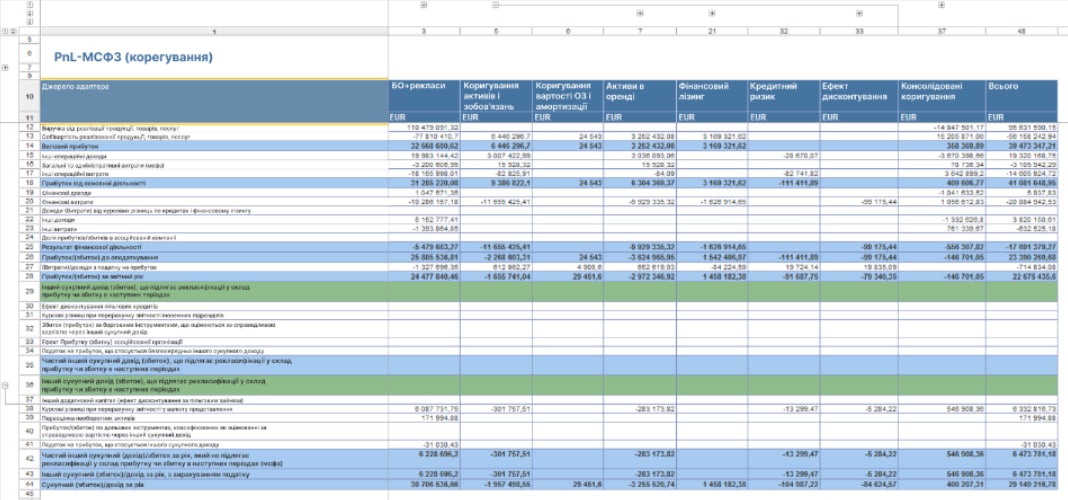
P&L та Balance в одній платформі, а сценарії бюджету можна змінювати протягом одного дня. Для групи компаній система також автоматизує консолідацію, зокрема за МСФЗ, з елімінацією внутрішньогрупових операцій.
Показовим є досвід агрохолдингу «Мрія», який побудував сучасну систему бюджетування, здатну масштабуватися разом із бізнесом. Компанія скоротила ручну роботу під час планування, налаштувала автоматичне формування підсумкових бюджетів і покращила контроль їх виконання. Окремим результатом стала автоматизація KPI головних напрямів діяльності, завдяки чому керівництво бачить ефективність кожного напряму без додаткових розрахунків.
З чого почати перехід
Впровадження єдиної системи бюджетування — проєкт не на один тиждень, але його можна розбити на логічні етапи:
- Діагностика. Оцінити поточні процеси, джерела даних і найбільші «вузькі місця».
- Фінансова модель. Розробити єдину методологію: план рахунків, статті бюджету, центри фінансової відповідальності, правила консолідації.
- Поетапне впровадження. Почати з ключових блоків, наприклад бюджетування та платіжного календаря, а потім масштабувати на інші процеси й підприємства.
- Навчання команди. Сформувати всередині компанії центр компетенції, який підтримуватиме та розвиватиме систему.
Для агрохолдингу з десятками підприємств єдина система бюджетування — це не питання зручності, а умова керованості бізнесу. Централізована методологія, автоматична консолідація, сценарне планування та контроль у реальному часі дозволяють власникам і фінансистам бачити повну картину та швидко реагувати на зміни. А в агробізнесі, де умови змінюються разом із погодою, цінами та логістикою, швидкість рішень безпосередньо впливає на прибуток.